IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
IVA PERSONALIZADO EN TIEMPO REAL. VIABILIDAD JURÍDICO-CONSTITUCIONAL DE UN RÉGIMEN DE EXENCIÓN SUBJETIVA CONDICIONADA EN ARGENTINA
Por Carlos Maria Folco, Docente e investigador de la Universidad de Belgrano
Resumen
El presente trabajo realizado en el marco del proyecto de investigación “El diseño de un IVA personal como medio de potenciar la equidad del sistema tributario argentino” en la Universidad de Belgrano, analiza la viabilidad jurídico-constitucional de un régimen de IVA personalizado “en tiempo real”, basado en la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos. La propuesta parte de la posibilidad de integrar bases de datos estatales —ARCA, ANSES y Ministerio de Capital Humano— y de establecer parámetros objetivos y topes cuantitativos que permitan identificar, de manera previa y automática, a los sujetos alcanzados por el beneficio.
Se sostiene que un esquema de estas características no resulta, en principio, incompatible con los principios constitucionales de igualdad, capacidad contributiva y no confiscatoriedad. Por el contrario, adecuadamente diseñado, podría constituir una técnica de personalización del IVA destinada a morigerar su carácter regresivo y a focalizar el gasto tributario en los sectores que efectivamente requieren protección. Para ello, resulta indispensable que la diferenciación se sustente en criterios objetivos y razonables, que exista una adecuada tutela de los datos personales y que la instrumentación respete estrictamente el principio de legalidad y la reserva de ley en materia tributaria.
Asimismo, se examina el tratamiento jurídico del crédito fiscal generado en las etapas anteriores de la cadena comercial, cuestión central para preservar la neutralidad técnica del impuesto. En este punto, se consideran distintas alternativas de diseño: la aplicación de una alícuota cero con mantenimiento del derecho al cómputo o reintegro del crédito fiscal, o la instrumentación de un mecanismo mediante el cual el Tesoro Nacional asuma el pago del impuesto por cuenta del consumidor beneficiario, manteniendo formalmente gravada la operación.
Palabras clave: IVA; capacidad contributiva; igualdad tributaria; exención subjetiva; IVA personalizado; gasto tributario; crédito fiscal; ARCA.
El Impuesto al Valor Agregado argentino se estructura, a partir de la Ley 23.349 (t.o. por Decreto 280/1997 y sus modificaciones), como un tributo indirecto que grava el consumo mediante alícuotas diferenciadas —21%, 10,5% y 27%— y un conjunto de exenciones objetivas y sectoriales.
Este diseño procura, entre otros objetivos, atenuar los efectos regresivos propios de la imposición al consumo. Sin embargo, las exenciones y alícuotas reducidas de carácter objetivo presentan una limitación evidente desde la perspectiva distributiva: benefician indistintamente a todos los consumidores, con independencia de su capacidad económica. La política tributaria opera, en este sentido, de manera “ciega”, porque el beneficio se vincula con el bien o servicio adquirido y no con la situación económica de quien lo consume.
La noción de IVA personalizado surge precisamente como respuesta a esta limitación. En sus formulaciones más difundidas, supone un IVA de base amplia, eventualmente acompañado por una estructura de alícuota única, y mecanismos de devolución automática dirigidos a los hogares de menores ingresos.
La evolución de la administración tributaria digital permite, sin embargo, explorar una alternativa diferente: trasladar la personalización desde el momento posterior de la devolución al momento mismo de la operación. Bajo este esquema, determinados consumidores, previamente identificados conforme a parámetros objetivos, podrían acceder a una reducción o neutralización del IVA en sus adquisiciones hasta determinados límites periódicos.
La propuesta plantea, naturalmente, interrogantes que exceden la dimensión tecnológica. Se trata de determinar si el ordenamiento constitucional admite una diferenciación subjetiva de esta naturaleza y, en particular, cuáles son las condiciones que deberían observarse para compatibilizarla con los principios de igualdad, capacidad contributiva, razonabilidad y no confiscatoriedad, sin afectar la estructura técnica del IVA.
El objetivo de este trabajo es analizar esas cuestiones y delinear las condiciones jurídicas que debería reunir un régimen de IVA personalizado en tiempo real para resultar constitucionalmente admisible y técnicamente consistente.
2.1. Igualdad y razonabilidad
El artículo 16 de la Constitución Nacional consagra el principio de igualdad ante la ley. En materia tributaria, este principio no exige una uniformidad absoluta de tratamiento, sino que impone que las diferenciaciones respondan a criterios objetivos y razonables y guarden adecuada relación con las circunstancias que las justifican.
La doctrina tributaria ha destacado, en este sentido, que la igualdad fiscal se vincula estrechamente con la aptitud económica de los sujetos. La igualdad ante las cargas públicas no supone tratar de idéntica manera a quienes se encuentran en situaciones sustancialmente diferentes, sino evitar distinciones arbitrarias y procurar una adecuada correspondencia entre la carga tributaria y la capacidad económica (Bidart Campos, 2001; Giuliani Fonrouge, 2006; Villegas, 2009).
Desde esta perspectiva, un régimen que reduzca o elimine la incidencia del IVA respecto de determinados hogares en función de su nivel de ingresos, composición familiar u otros indicadores objetivos de vulnerabilidad no debería ser analizado como una excepción al principio de igualdad, sino a partir de la razonabilidad de la diferenciación establecida.
La cuestión constitucional central radicaría, entonces, en determinar si los criterios utilizados para identificar a los beneficiarios son objetivos, verificables y suficientemente vinculados con la finalidad perseguida. Un régimen destinado a proteger el consumo indispensable de hogares con menor capacidad económica puede encontrar fundamento en la tutela del mínimo vital y en la necesidad de adecuar la carga tributaria a las diferencias relevantes de capacidad contributiva.
2.2. Capacidad contributiva y no confiscatoriedad
Aunque la Constitución Nacional no contiene una formulación expresa del principio de capacidad contributiva, la doctrina y la jurisprudencia lo han vinculado con los principios de igualdad, razonabilidad y justicia tributaria, así como con las garantías derivadas de los artículos 4, 16 y 17 de la Constitución Nacional.
En los impuestos indirectos, la capacidad contributiva presenta una particularidad: se exterioriza a través de manifestaciones mediatas, entre ellas el consumo. Ello explica la dificultad que plantea un impuesto que grava de manera uniforme una misma adquisición sin considerar las condiciones económicas del consumidor.
El IVA puede producir, por esta razón, efectos regresivos. Los hogares de menores ingresos destinan una proporción mayor de sus recursos al consumo de bienes y servicios esenciales y, en consecuencia, la carga del impuesto puede representar para ellos una incidencia relativa superior.
La personalización del impuesto procura corregir parcialmente esa situación. Si el sistema permite identificar al consumidor que carece de capacidad económica suficiente y neutralizar la incidencia del IVA sobre una parte de sus consumos esenciales, la carga tributaria puede adecuarse en mayor medida a su capacidad contributiva.
La misma consideración debe efectuarse respecto del principio de no confiscatoriedad, entendido como límite material al ejercicio de la potestad tributaria. No se trata de afirmar que la sola existencia del IVA sobre los hogares de menores ingresos resulte confiscatoria, sino de advertir que un régimen de personalización puede constituir una herramienta para evitar que la imposición sobre consumos indispensables adquiera una incidencia irrazonable sobre sectores particularmente vulnerables.
2.3. Jurisprudencia de la Corte Suprema de Justicia de la Nación
La jurisprudencia de la Corte Suprema de Justicia de la Nación ha reconocido que el principio de igualdad no impide establecer tratamientos diferenciados cuando existen circunstancias objetivas que justifican una regulación diversa.
Los precedentes relativos al Impuesto sobre los Ingresos Brutos, entre ellos Bayer S.A. y Harriet y Donnelly S.A., permiten observar la relevancia que el Tribunal atribuye a la razonabilidad de las diferenciaciones tributarias y, particularmente, a la necesidad de que estas no encubran discriminaciones incompatibles con la Constitución Nacional.
En Bayer S.A. c/ Santa Fe, Provincia de s/ acción declarativa de certeza (Fallos: 340:1480) y en Harriet y Donnelly S.A. c/ Chaco, Provincia del s/ acción declarativa de certeza, la Corte examinó diferenciaciones vinculadas con la radicación territorial de los contribuyentes, en relación con la cláusula comercial y la prohibición de establecer aduanas interiores.
Estos precedentes no resuelven directamente la cuestión que aquí se plantea, pero permiten extraer una premisa relevante: la validez constitucional de una diferenciación tributaria depende, entre otros factores, de la existencia de una justificación objetiva y razonable y de su adecuada relación con la finalidad perseguida.
Asimismo, en Swift de La Plata S.A. c/ Provincia de Tucumán (Fallos: 273:241), la Corte abordó cuestiones vinculadas con la capacidad contributiva y la razonabilidad de las cargas tributarias.
Sobre esta base, la constitucionalidad de un IVA personalizado no podría derivarse mecánicamente de estos precedentes. Sí puede sostenerse, con carácter preliminar, que un régimen basado en criterios objetivos de capacidad económica, con límites cuantitativos y mecanismos adecuados de revisión y control, presenta elementos susceptibles de justificar constitucionalmente la diferenciación.
3.1. Exención subjetiva condicionada en tiempo real frente a devolución posterior
Las propuestas de IVA personalizado suelen recurrir a mecanismos de devolución automática posterior, mediante los cuales el consumidor soporta inicialmente el impuesto y recibe luego el reintegro correspondiente.
La integración de información fiscal, previsional y social permite imaginar una alternativa diferente: que la personalización opere en el momento mismo de la transacción, evitando que el beneficiario deba financiar previamente el impuesto.
El mecanismo podría estructurarse sobre tres componentes básicos.
Este mecanismo presenta una ventaja sustancial frente al reintegro posterior: desplaza el beneficio al momento en que se produce el consumo y evita que el hogar beneficiario deba adelantar recursos que luego serán restituidos. Esta característica puede adquirir especial relevancia cuando existen restricciones de liquidez o dificultades de acceso al crédito.
Tratamiento jurídico del crédito fiscal y neutralidad del gravamen
La cuestión adquiere particular relevancia cuando se analiza el régimen desde la perspectiva de la técnica del IVA. La neutralización de la carga tributaria para el consumidor final no debería traducirse en una ruptura de la cadena de créditos fiscales ni alterar injustificadamente la neutralidad del gravamen.
Desde una perspectiva estrictamente dogmática, el régimen podría estructurarse mediante distintas técnicas jurídicas.
Una primera alternativa consistiría en establecer una alícuota cero (0%) con mantenimiento del derecho al cómputo y/o reintegro del crédito fiscal correspondiente a las adquisiciones efectuadas por el sujeto pasivo vendedor. Esta solución permitiría que la operación permanezca integrada en la mecánica del impuesto, aunque la incidencia económica del IVA sobre el consumidor beneficiario resulte neutralizada.
Una segunda alternativa consistiría en mantener formalmente gravada la operación e instrumentar un subsidio o pago por cuenta de terceros, asumido instantáneamente por el Tesoro Nacional a través del sistema financiero. En este supuesto, el consumidor no soportaría económicamente el impuesto, pero la operación conservaría su tratamiento formal dentro de la estructura del IVA.
Esta segunda técnica permite distinguir con claridad entre la incidencia económica del impuesto, que se neutraliza respecto del consumidor beneficiario, y su mecánica jurídica y financiera, que permanece integrada al sistema del IVA.
La distinción no es meramente instrumental. Si la operación fuera considerada exenta sin establecer simultáneamente un régimen adecuado para el crédito fiscal de las etapas anteriores, podría producirse una ruptura de la cadena de créditos y una acumulación del impuesto en las etapas sucesivas de comercialización. La técnica legislativa debe, por tanto, preservar la neutralidad del gravamen y evitar que el beneficio dirigido al consumidor termine convirtiéndose en un costo fiscal adicional para el sujeto pasivo vendedor.
Cualquiera sea la alternativa escogida, su configuración esencial debería encontrarse expresamente establecida por ley, incluyendo el tratamiento del crédito fiscal, el mecanismo de compensación o reintegro y las condiciones de aplicación del beneficio.
3.2. Topes y criterios de elegibilidad
La legitimidad constitucional del régimen dependerá, en buena medida, de la objetividad de los criterios utilizados para determinar quiénes pueden acceder al beneficio y hasta qué monto.
Deberían establecerse, como mínimo:
El régimen debería procurar un equilibrio entre focalización y simplicidad. Un sistema excesivamente complejo podría frustrar precisamente el objetivo que procura alcanzar: facilitar el acceso al beneficio a quienes presentan mayores restricciones económicas y administrativas.
Las exenciones y alícuotas reducidas de carácter objetivo generan un gasto tributario que beneficia a los consumidores con independencia de su nivel de ingresos. Desde una perspectiva distributiva, ello supone destinar recursos fiscales también a sectores que no necesariamente requieren la protección.
El IVA personalizado modifica esa lógica. En lugar de conceder el beneficio en función del bien adquirido, lo vincula con la situación económica del consumidor. El gasto tributario, de este modo, puede concentrarse en los hogares que constituyen su población objetivo.
La propuesta presenta, al menos en términos conceptuales, tres efectos relevantes.
En primer lugar, permite focalizar el beneficio fiscal en los sectores de menores ingresos.
En segundo término, posibilita una mayor precisión en la asignación del gasto tributario, al reducir los beneficios generalizados que alcanzan también a consumidores con mayor capacidad económica.
Finalmente, la utilización de sistemas digitales permite mejorar la trazabilidad y medición del costo fiscal, facilitando la evaluación periódica de la cobertura, el monto de los beneficios y sus resultados distributivos.
Desde la perspectiva del derecho financiero, ello supone desplazar parte del gasto tributario actualmente asociado a beneficios objetivos hacia un esquema de transferencia fiscal focalizada en función de la situación socioeconómica del destinatario.
La implementación de un IVA personalizado en tiempo real requiere necesariamente una ley formal del Congreso de la Nación.
No se trata de una cuestión meramente administrativa o tecnológica. La determinación de los elementos esenciales del tributo —hecho imponible, sujetos, alícuotas, exenciones y demás aspectos sustanciales de la obligación tributaria— se encuentra alcanzada por el principio de legalidad y la reserva de ley tributaria.
La ley debería, por lo tanto:
La administración tributaria podría desarrollar los aspectos operativos, tecnológicos y procedimentales necesarios para ejecutar el sistema, pero dentro de los límites establecidos por la ley.
La personalización del IVA no puede, en consecuencia, ser presentada como una mera innovación tecnológica de la administración tributaria. Su implementación supone una decisión legislativa que modifica la estructura subjetiva y económica de la imposición y, por ello, debe satisfacer plenamente las exigencias constitucionales de legalidad y reserva de ley.
Un régimen de estas características podría generar distintos focos de controversia constitucional y administrativa.
El primero se vincula con la delimitación de los beneficiarios. La utilización de umbrales rígidos puede generar situaciones de proximidad en las que hogares con capacidades económicas semejantes reciban tratamientos diferentes. La respuesta a este problema exige criterios razonables y, eventualmente, mecanismos de transición que eviten efectos abruptos.
El segundo riesgo deriva de los errores de focalización. La exclusión de una persona que reúna las condiciones sustanciales para acceder al beneficio podría comprometer la igualdad sustantiva y frustrar la finalidad protectoria del régimen. Por ello, debe existir un procedimiento administrativo sencillo y rápido que permita revisar y corregir las decisiones automatizadas.
El tercer aspecto corresponde a la protección de los datos personales. La interoperabilidad de bases fiscales, previsionales y sociales supone el tratamiento de información particularmente relevante para la esfera de privacidad de las personas. El sistema debería limitarse a los datos estrictamente necesarios para determinar la procedencia del beneficio y establecer mecanismos adecuados de seguridad, trazabilidad y control.
Como salvaguardas, deberían contemplarse:
La automatización, en este punto, no puede significar ausencia de control. Por el contrario, cuanto mayor sea el grado de automatización de la decisión tributaria, mayor importancia adquieren la transparencia de los criterios utilizados y la posibilidad efectiva de revisión.
La posibilidad de personalizar el IVA en tiempo real plantea una alternativa novedosa frente a las tradicionales técnicas de devolución posterior. La utilización de información fiscal, previsional y social permitiría trasladar la consideración de la capacidad económica desde el momento posterior al pago hacia el instante mismo en que se produce el consumo.
Desde la perspectiva constitucional, un régimen de estas características puede ser compatible con los principios de igualdad, razonabilidad y capacidad contributiva, siempre que la diferenciación entre los sujetos responda a criterios objetivos, verificables y vinculados con la finalidad perseguida. La protección del consumo indispensable de los hogares con menor capacidad económica ofrece, en este sentido, una justificación susceptible de ser examinada a la luz de dichos principios.
Pero la viabilidad jurídica del modelo no se agota en la cuestión distributiva. Existe un problema técnico-jurídico central, la necesidad de preservar la neutralidad del IVA y la continuidad de la cadena de créditos fiscales. La solución requiere optar legislativamente por una técnica que permita neutralizar la incidencia económica del impuesto sobre el consumidor beneficiario sin desarticular la estructura jurídica del gravamen.
En este punto, la alícuota cero con mantenimiento del crédito fiscal y la operación formalmente gravada con pago del impuesto por cuenta del consumidor constituyen alternativas que merecen un análisis específico. Ambas permiten, con distinta técnica, separar la incidencia económica del tributo de su mecánica de liquidación y preservar la continuidad de la cadena comercial.
La implementación del régimen exige, además, una ley formal que establezca sus elementos esenciales y determine con precisión los criterios de elegibilidad, los límites del beneficio, el tratamiento del crédito fiscal y las garantías vinculadas con el tratamiento de datos personales.
El IVA personalizado en tiempo real no constituye, por ello, únicamente una cuestión de innovación tecnológica. Es, fundamentalmente, un problema de diseño jurídico-tributario: determinar de qué manera puede incorporarse la situación personal del consumidor a un impuesto estructurado tradicionalmente sobre bases objetivas, sin sacrificar los principios de legalidad, igualdad, neutralidad y seguridad jurídica que sustentan el sistema tributario.
Referencias
Agencia de Recaudación y Control Aduanero. (s. f.). Impuesto al Valor Agregado (IVA).
Administración Nacional de la Seguridad Social. (s. f.). Programas y prestaciones.
Banco Mundial. (2025, 12 de noviembre). Super, Medio o Mini IVA: Cómo funciona el impuesto al valor agregado en el mundo y sus desafíos para Argentina.
Bidart Campos, G. J. (2001). Tratado elemental de derecho constitucional argentino (t. I). Ediar.
Constitución de la Nación Argentina. (texto de 1853/60, con las reformas de 1866, 1898, 1957 y 1994).
CSJN, Swift de La Plata S.A., Cía. c/ Provincia de Tucumán, 16/04/1969, Fallos: 273:241.
CSJN, Harriet y Donnelly S.A. c/ Chaco, Provincia del s/ acción declarativa de certeza, 31/10/2017.
CSJN, Bayer S.A. c/ Santa Fe, Provincia de s/ acción declarativa de certeza, 31/10/2017, Fallos: 340:1480.
Giuliani Fonrouge, C. M. (2006). Derecho financiero (t. I y II). Depalma.
Ley 23.349 (t.o. por Decreto 280/1997 y sus modificaciones). Impuesto al Valor Agregado.
Ley 25.326 (2000). Protección de los datos personales.
Villegas, H. (2009). Curso de derecho financiero (t. I). Depalma.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
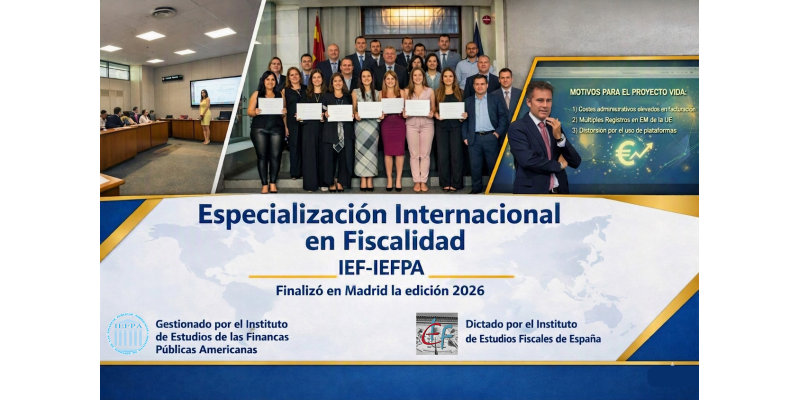
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.