Advertencia de la OMC
Coyuntura crítica para el sistema mundial de comercio: El debilitamiento de normas comerciales reduciría el PIB mundial hasta en un 10 %.
Por: Nuria Vegas, Blog del CIAT, 18 septiembre, 2026
Las administraciones tributarias disponen de una gran cantidad de datos. Y, afortunadamente, buena parte de ellos son datos fiables y de calidad.
El reto está en conectarlos. Y cuando existe un componente internacional, con demasiada frecuencia la información sobre una empresa o entidad jurídica resulta más difícil de conectar una vez que cruza una frontera.
Una administración tributaria puede tener una visión muy clara de una empresa que opera dentro de su propia jurisdicción. Sin embargo, vincular esa empresa con información disponible en el extranjero puede ser mucho más difícil. Incluso dentro de un mismo país, la misma empresa puede aparecer en un registro de contribuyentes, un registro mercantil, un registro de pagos o incluso un proveedor privado. Su nombre puede estar abreviado en un sistema, traducido en otro o sustituido por un nombre comercial en otro. ¿Cómo podemos determinar que se trata de la misma empresa o si es del mismo grupo?
Esto puede parecer un problema propio de las administraciones tributarias. Pero también es un problema dentro del ámbito de los pagos. La Recomendación 16 revisada por el Grupo de Acción Financiera Internacional (GAFI) ofrece una respuesta práctica mediante el uso de identificadores estandarizados de organizaciones.
Leer artículo completo Aquí
Coyuntura crítica para el sistema mundial de comercio: El debilitamiento de normas comerciales reduciría el PIB mundial hasta en un 10 %.
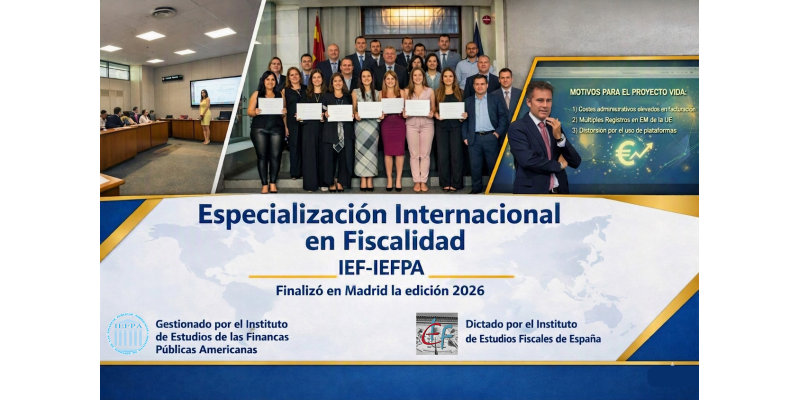
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
Mejorar el cumplimiento no siempre exige que las autoridades recopilen más información. A veces se trata de que ésta sea más fácil de identificar, conectar y utilizar.