IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.

Desde este mes, la AFIP subió los topes del Monotributo, a la vez que aumentó las cuotas de cada categoría. Cuánto hay que pagar, según los ingresos del monotributista: impuestos integrados, jubilación y obra social.
Revista Fortuna, 9 de enero de 2018
Desde el 1 de enero rigen las nuevas categorías de Monotributo, según informó oportunamente la AFIP . Si bien se aumentó el monto máximo de facturación para cada categoría, también se incrementaron los impuestos y aportes que deben pagar los monotributistas.
El régimen quedó de la siguiente manera:
Categoría A. Ingresos hasta $ 107.525,27; impuesto integrado: $ 87,04; aportes jubilatorios: $ 384,02; obra social: $ 536,35; total: $ 1.007,41.
Categoría B. Ingresos hasta $ 161.287,90; impuesto integrado: $ 167,69; aportes jubilatorios: $ 422,43; obra social: $ 536,35; total: $ 1.126,47.
Categoría C. Ingresos hasta $ 215.050,54; impuesto integrado: $ 286,73 (locaciones y/o prestaciones de servicio*), $ 264,97 (venta de cosas muebles**); aportes jubilatorios: $ 464,66; obra social: $ 536,35; total: $ 1.287,74 (*), $1.265,98 (**) .
Categoría D. Ingresos hasta $ 322.575,81 impuesto integrado: $ 471,06 (locaciones y/o prestaciones de servicio*), $ 435,22 (venta de cosas muebles**); aportes jubilatorios: $ 511,13; obra social: $ 536,35; total: $ 1.518,54 (*), $1.482,70 (**) .
Categoría E. Ingresos hasta $ 430.101,07; impuesto integrado: $ 896,04 (locaciones y/o prestaciones de servicio*), $ 695,07 (venta de cosas muebles**); aportes jubilatorios: $ 464,66; obra social: $ 536,35; total: $ 1.994,63 (*), $1.793,66 (**) .
Categoría F. Ingresos hasta $ 537.626,24; impuesto integrado: $ 1232,70 (locaciones y/o prestaciones de servicio*), $ 907,56 (venta de cosas muebles**); aportes jubilatorios: $ 464,66; obra social: $ 536,35; total: $ 2.387,51 (*), $ 2.062,37 (**) .
Categoría G. Ingresos hasta $ 645.151,61; impuesto integrado: $ 1.568,08 (locaciones y/o prestaciones de servicio*), $ 1.131,57 (venta de cosas muebles**); aportes jubilatorios: $ 680,31; obra social: $ 536,35; total: $ 2.784,74 (*), $ 2.348,23 (**) .
Categoría H. Ingresos hasta $ 896.043,90; impuesto integrado: $ 3.584,17 (locaciones y/o prestaciones de servicio*), $ 2.777,74 (venta de cosas muebles**); aportes jubilatorios: $ 748,34; obra social: $ 536,35; total: $ 4.868,86 (*), $ 4.062,43 (**) .
Categoría I (Venta de Bienes Muebles). Ingresos hasta $ 1.052.851,39; impuesto integrado:, $ 4.480,22; aportes jubilatorios: $ 823,18; obra social: $ 536,35; total: $ 5.839,75.
Categoría J (Venta de Bienes Muebles). Ingresos hasta $ 1.209.659,77; impuesto integrado:, $ 5.289,90; aportes jubilatorios: $ 905,50; obra social: $ 536,35; total: $ 6.711,75.
Categoría K (Venta de Bienes Muebles). Ingresos hasta $ 1.344.065,86; impuesto integrado:, $ 6.048,30; aportes jubilatorios: $ 996,04; obra social: $ 536,35; total: $ 7.580,69.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
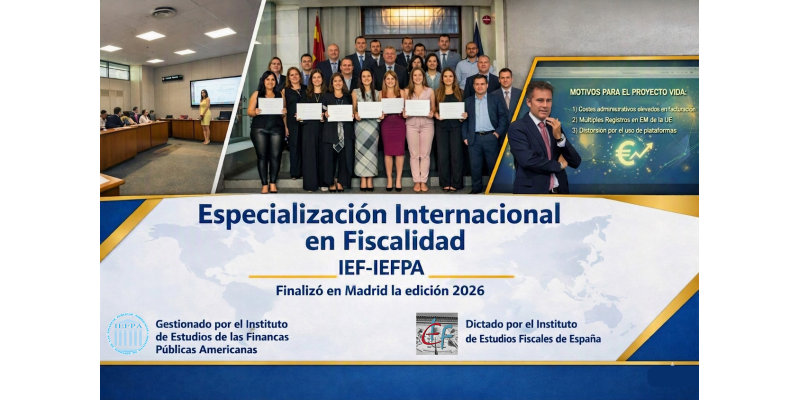
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.