IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.

Por Luis A. Chávez, Revista del CIAT Nro. 43, Enero 2018
SINOPSIS
Por adopción de las Normas Internacionales de Información Financiera (NIIF®), la medición de varios elementos contables ha cambiado significativamente, incidiendo en tributos cuya base imponible se determina a partir de la contabilidad; haciendo indispensable la actualización de normativas tributarias para brindar certidumbre fiscal.
Este trabajo recoge la experiencia del autor como consultor en NIIF para: Administraciones Tributarias, empresas privadas, y el SMEIG (Grupo Asesor del IASB®). Con un formato amistoso, en un lenguaje claro y con ejemplos reales, se brinda un marco de referencia a las Administraciones Tributarias para afrontar exitosamente este cambio
de paradigma.
CONTENIDO
1.Las Normas Internacionales de Información
Financiera.
2. Los sistemas tributarios y sus normativas.
3. NIIF y normativas tributarias: Principales
diferencias.
4. Distorsión histórica en la preparación de
estados financieros.
5. Concepción correcta en la preparación de
estados financieros.
6. Cambiando de paradigma: Los impuestos
diferidos conciliando las diferencias.
7. Diferencias entre ingreso contable y renta.
8. Conclusiones
9. Bibliografía
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
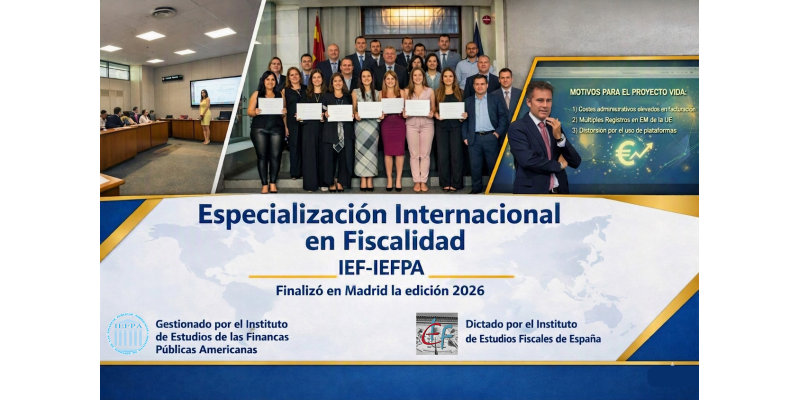
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.