IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
Por Hernán Egüez P., Blog del CIAT, 2 diciembre, 2019
Contamos con innumerables y valiosos análisis respecto a los procesos tributarios y sus lineamientos para optimizar el seguimiento y control de nuestros contribuyentes[1], así como de las causas que restringen el cumplimiento de sus obligaciones sustanciales y formales; y de manera particular, sobre los mecanismos para controlar y mitigar la evasión y elusión tributaria.
Como expertos tributarios y gerentes de proyectos, implementamos en nuestro día a día sólidas estrategias de gestión de riesgos para mitigar o disminuir la probabilidad de eventos o riesgos negativos. ¿Qué buscamos como Institución? Precisamente que nuestros contribuyentes cumplan de forma oportuna y veraz con sus obligaciones, y por nuestro lado, realizar mejores y más eficientes mecanismos de asistencia para facilitar el cumplimiento voluntario, además de implementar controles y estrategias para mitigar cualquier indicio de un comportamiento elusivo.
Bajo una perspectiva objetiva, si analizamos las causas de los eventos que impiden desarrollar el Ciclo de Recaudación de forma consistente, nos daremos cuenta de que una de las principales oportunidades de mejora en nuestras Administraciones se encuentra en la calidad de la información de los contribuyentes.
Llegamos así a un punto neurálgico (y muchas veces subestimado): si los datos de nuestros contribuyentes se encuentran errados, desactualizados o simplemente no existen, aumentamos exponencialmente el riesgo de generar inconsistencias y costos operativos en los procesos del Ciclo de Recaudación.
Y es aquí donde el Registro de Contribuyentes, como custodio de nuestro primer activo de información, debe contar con mecanismos que nos permitan gestionar permanentemente la información con calidad, oportunidad, completa y veraz.
Continuar leyendo Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
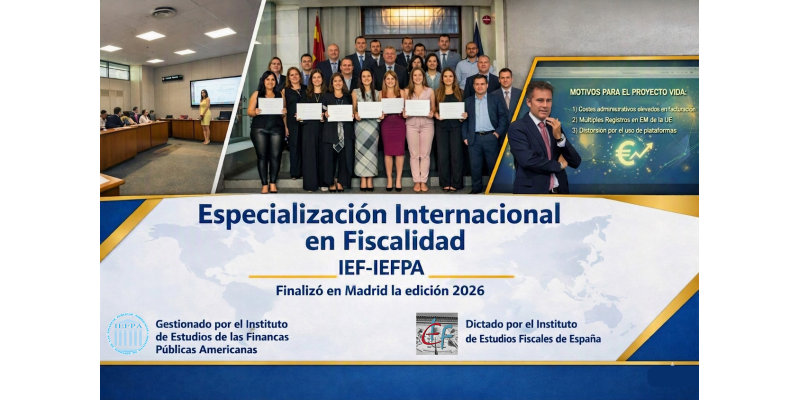
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.