IVA PERSONALIZADO EN TIEMPO REAL.
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
Por César Litvin, CEO en Estudio Lisicki, Litvin & Asociados, Clarín, 1 de diciembre de 2019
En los últimos 20 años los contribuyentes han padecido una verdadera “anarquía” por parte de los fiscos provinciales y municipales que aumentaron y crearon nuevos tributos a costa del sacrificio fiscal de los ciudadanos.
Los impuestos provinciales suman 42 en total. Este desborde vino de la mano de incrementos de alícuotas del peor gravamen del sistema tributario: Ingresos Brutos.
Con indiscutibles efectos tóxicos sobre la actividad económica, para peor, una parte sustancial de este impuesto tiene recaudación anticipada a través de los mecanismos “perversos” de retenciones, percepciones y otros pagos a cuenta que producen innumerables situaciones de saldos a favor de los contribuyentes, con procedimientos “laberínticos” para su devolución y efecto “helado en la mano” ante la voraz inflación que evapora el crédito de los sujetos obligados.
La presión tributaria provincial en 1998 representaba un promedio del 3,6% del P.B.A. En 2018 el peso de ese tributo se había incrementado al 5,6%.
Así puede verse que Ingresos Brutos explica en gran parte la suba de la presión tributaria. Cabe aclarar que la evolución ha sido dispar en los últimos 20 años.
Continuar leyendo Aquí
El Dr. Carlos M. Folco analiza la viabilidad de la aplicación de una exención subjetiva condicionada al momento de la compra para hogares de menores ingresos.
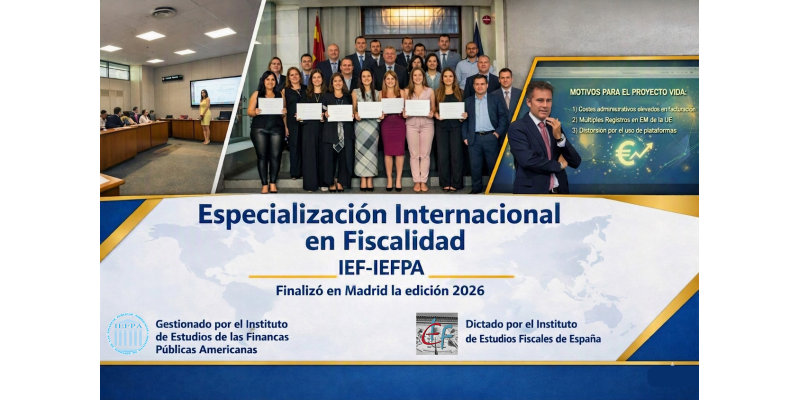
Se trata de una formación en Fiscalidad Internacional que se desarrolla anualmente en el marco del convenio suscripto entre el IEF y el IEFPA.
El desafío no es multiplicar demostraciones, sino convertir los problemas institucionales en pruebas comparables sobre cuándo utilizar IA, para qué, con qué límites y en qué condiciones.